Los sustratos ABF, esas bases especializadas de aislación y cableado que conectan los diminutos chips de silicio que van encima con las placas de circuito impreso mucho más grandes que van debajo, están bajo la mayoría de las CPU, GPU y aceleradores de inteligencia artificial de gama alta. Construidos con película de acumulación de Ajinomoto (ABF, por Ajinomoto build-up film), estos sustratos han sido críticos para la industria de los semiconductores desde fines de los años noventa, con computadores personales, estaciones de trabajo, servidores y silicio de redes empujando una demanda sostenida durante décadas.
El auge de la inteligencia artificial multiplicó esa demanda de forma exponencial. El entrenamiento y la inferencia de los modelos de frontera ahora corren a lo largo de centros de datos que albergan cientos de miles de aceleradores cada uno y entregan cientos de megawatts de cómputo. Solo Nvidia despachó unos 3,2 millones de paquetes de GPU Blackwell hasta fines de 2025, y cada uno de esos aceleradores fue encapsulado sobre un sustrato ABF. Mientras tanto, la industria ya está entrando en la era del gigawatt, con construcciones de centros de datos descomunales, cada una destinada a albergar millones de aceleradores.
¿Por qué una sola empresa sostiene toda la cadena?
Todo este edificio descansa sobre una cadena de suministro notablemente angosta. Prácticamente cada chip de lógica avanzada y de inteligencia artificial fabricado hoy por Intel, AMD y Nvidia depende de manera fundamental de los sustratos ABF, que son la opción convencional por defecto para el encapsulado de alto rendimiento. Los produce un grupo pequeño de especialistas, entre ellos Unimicron, Ibiden, Kinsus, Shinko Electric Industries, Samsung Electromechanics y Nan Ya PCB. Aguas arriba, la cadena se estrecha bastante más.
El denominador común de todos los sustratos ABF, sin importar el fabricante, es la propia película de acumulación de Ajinomoto. Cada fabricante de sustratos lamina sus capas usando película dieléctrica suministrada por la japonesa Ajinomoto, que según se reporta controla el 95% o más del mercado global. Una única compañía, más conocida por los condimentos alimenticios que por la microelectrónica, se sienta en la base de una de las cadenas de suministro más concentradas de la computación, abasteciendo casi por sí sola un material para cientos de millones de dispositivos semiconductores. No sorprende que la demanda esté creciendo más allá de lo que la cadena puede abastecer con comodidad.
A esa estrechez se suma que los aceleradores modernos empaquetan múltiples componentes de cómputo, memoria y soporte sobre una sola placa. Como resultado, el sustrato se agranda en su huella X-Y para acomodar el paquete en expansión. Los fabricantes además agregan más capas de acumulación para enrutar la cantidad creciente de señales y conexiones de potencia. Cada capa adicional requiere otra capa ABF, lo que multiplica la demanda a través de millones de aceleradores y alarga los tiempos de fabricación.
Las complicaciones no terminan ahí. Además de tensionar la cadena de suministro, expandir los sustratos crea problemas técnicos como alabeo, caídas de rendimiento productivo y pérdidas eléctricas dentro del propio componente. Eso deja al ecosistema enfrentando dos desafíos relacionados: producir sustratos avanzados suficientes para una flota de aceleradores en rápida expansión, y al mismo tiempo rediseñarlos para que puedan seguir escalando sin volverse imposibles de fabricar o poco prácticos.
¿Qué hace exactamente un sustrato ABF?
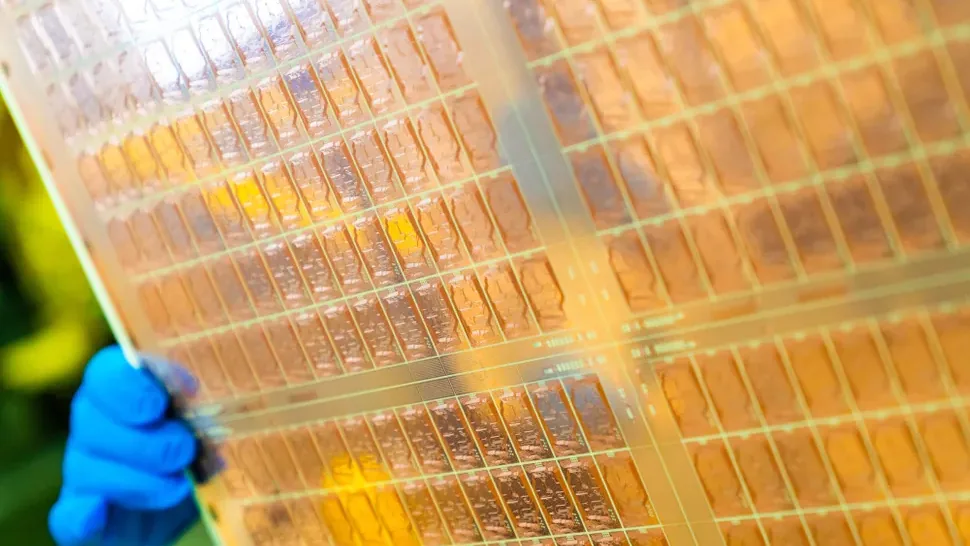
Los troqueles de silicio, incluidos CPU y GPU, no pueden comunicarse directamente con la placa de circuito impreso que tienen debajo. Los contactos de conexión de un troquel están separados por micrómetros, mientras que las pistas de una placa madre están separadas por cientos de micrómetros o incluso milímetros. Por eso todo chip de alto rendimiento se apoya en un sustrato intermediario: una placa multicapa densa que abre en abanico las conexiones ultrafinas del troquel hacia contactos lo bastante grandes para que la placa madre los maneje, entregando además enrutamiento de señales, distribución de potencia y tierra, y soporte mecánico para el paquete.
Los sustratos ABF usados en aceleradores de IA suelen consistir en un núcleo rígido de resina reforzada con vidrio, intercalado entre sucesivas capas de acumulación de cableado de cobre y película aislante. El núcleo aporta buena parte de la rigidez mecánica, mientras que las capas proveen el cableado cada vez más denso que se requiere cerca del silicio.
Para crear el sustrato, el fabricante lamina el dieléctrico ABF sobre la estructura, forma vías microscópicas (comúnmente con un láser de CO2) y luego usa litografía y deposición de cobre para crear una nueva capa de cableado. Los sustratos de gama alta suelen usar un proceso semiaditivo (SAP), en el que las pistas finas de cobre se electrodepositan a partir de una capa semilla conductora delgada. Después se lamina otra capa ABF encima y el proceso se repite.
Ajinomoto desarrolló la película en los años noventa, tras lo cual se volvió gradualmente el estándar de la industria por su baja pérdida dieléctrica, su capacidad de línea fina y su laminación suave. Su competidor más cercano, Sekisui Chemical, apenas tiene una participación de un dígito bajo.
El escalón de manufactura sobre la película está más poblado, pero sigue concentrado. Unimicron, Ibiden y Shinko suman en conjunto cerca de tres cuartas partes del mercado de sustratos según la mayoría de las estimaciones, con AT&S y Nan Ya PCB completando el grupo líder.
Los paquetes crecen hacia los lados y hacia arriba
Para entregar el cómputo y el ancho de banda de memoria que exigen los modelos de frontera, la industria empaqueta cada vez más silicio en cada acelerador. La generación Blackwell de Nvidia monta dos troqueles de GPU del tamaño de un retículo y ocho pilas de HBM3E en un solo paquete, y sus futuros Rubin y Rubin Ultra empujan todavía más allá.
El encapsulado CoWoS de TSMC está escalando desde alrededor de 3,3 retículos, cada uno de aproximadamente 830 milímetros cuadrados de silicio, hasta 5,5 retículos en producción de volumen en 2026, con una hoja de ruta que llega a 9,5 retículos en 2027 y supera los 14 retículos hacia 2029, cuando se espera que un solo paquete cargue cerca de diez troqueles de cómputo y veinte o más pilas de memoria.
Esa expansión ocurre en dos planos. El primero es la huella del sustrato en los ejes X-Y. La hoja de ruta actual de Ibiden ubica su sustrato de vanguardia en 90 x 90 mm en 2026, 110 x 110 mm en 2028 y 130 x 130 mm o más desde 2030. Ajinomoto, de manera independiente, espera que los paquetes avanzados representativos donde va su película crezcan desde unos 100 milímetros cuadrados en 2026 hasta cerca de 120 para los paquetes 3D desde 2031.
El segundo es el eje Z, a través de capas adicionales. Un conjunto ampliado de troqueles de cómputo y memoria genera más señales que enrutar, mientras que el aumento correspondiente de consumo exige una distribución extensa de potencia y tierra. La hoja de ruta de Ibiden apunta a una estructura 10-X-10 en 2026, 12-X-12 en 2028 y 14-X-14 desde 2030. Los números representan las capas de acumulación a cada lado del núcleo central del sustrato, representado por la "X": 10-X-10 significa 10 capas por lado, cada una compuesta por una capa dieléctrica (ABF) más una capa de cobre grabada, funcionando como par.
La hoja de ruta de Nan Ya PCB apunta en la misma dirección. Desde una línea base 11+N+11, la empresa apunta a sustratos de 24 capas en 2026 y a más de 24 en el primer semestre de 2027, mientras estrecha línea y espacio desde una base de 9/12 micrómetros a 8/8 y luego a 6/7 micrómetros hacia inicios de 2027. Las convenciones de conteo de capas difieren entre proveedores, así que una cifra por lado y un conteo total no necesariamente calzan de forma directa.
Alabeo, rendimiento productivo y el muro de los 120 mm
Aumentar el área X-Y hace más difícil mantener el paquete plano. El silicio, el cobre, el núcleo del sustrato y los materiales poliméricos de acumulación se expanden en distinta medida al calentarse. Como el paquete se une durante el ensamblaje a unos 250 °C y luego se enfría, esos desajustes hacen que las capas tiren unas contra otras, provocando alabeo, un problema que se vuelve más difícil de controlar a medida que crecen las dimensiones.
Un alabeo excesivo puede arruinar la formación de las soldaduras, la alineación entre capas y la confiabilidad, mientras que un sustrato más grande también ocupa más área del panel de fabricación y expone más superficie a defectos potenciales. Se reporta que los sustratos orgánicos pierden planitud utilizable una vez que los paquetes superan aproximadamente 120 mm por lado, un umbral que los aceleradores más grandes ya están alcanzando y que la propia hoja de ruta de Ibiden, trepando hacia los 130 mm y más allá, va a cruzar.
El conteo creciente de capas en el eje Z también crea desafíos de rendimiento productivo, capacidad y tiempo. Cada nueva capa requiere una secuencia completa de varios pasos, todos sostenidos con tolerancias por debajo de los diez micrómetros. Cada capa agregada aumenta la probabilidad de un defecto o error de alineación que puede desechar el sustrato entero. Por eso Ibiden plantea la demanda futura en términos de carga de procesamiento semiaditivo y no de un simple conteo de sustratos: uno avanzado consume hoy mucha más capacidad de línea de lo que sugeriría contar unidades terminadas.
En conjunto, la expansión simultánea en área y en número de capas significa que el consumo de ABF está subiendo mucho más rápido de lo que sugieren los despachos de procesadores por sí solos. Ajinomoto lo ilustró en su reporte integrado de 2025 con un sustrato grande de IA que tenía cerca de 3,5 veces el área de placa y tres veces las capas ABF de un diseño convencional, 18 contra 6, consumiendo aproximadamente diez veces más ABF en total.
Una restricción de suministro, no solo un problema técnico
Como muchos componentes de la cadena de semiconductores antes del auge de la IA, la demanda de sustratos ABF osciló periódicamente en ambos sentidos. Un cuello de botella severo entre 2020 y 2022, empujado por la demanda pandémica de computadores y servidores, fue seguido por una sobreoferta en 2023, cuando los fabricantes ampliaron capacidad. El problema es que esa capacidad se construyó para sustratos de consumo, más pequeños y con pocas capas, no para los paquetes de cuerpo grande y múltiples capas que la IA exige.
Estos productos avanzados requieren formatos de fabricación suficientemente grandes, cableado SAP fino, registro de capas estricto, alabeo aceptable y buenos rendimientos productivos sobre estructuras mucho mayores. Ibiden lo captura midiendo la demanda no en sustratos terminados sino en carga de proceso semiaditivo, el trabajo real que cada pieza impone a una línea. Tomando 2024 como índice 1,0, espera que la carga SAP de un solo sustrato de servidor de IA llegue a 1,8 veces en 2026 y 2,5 veces en 2028.
Frente a ese panorama, proveedores como Ajinomoto e Ibiden han delineado planes para ampliar capacidad de material y de manufactura, respectivamente. Al mismo tiempo, la industria más amplia, con Intel, Samsung y Absolics de SK entre sus nombres, está explorando sustratos de núcleo de vidrio y otras tecnologías de materiales para empujar más allá de los límites del ABF orgánico.