Nvidia presentó el martes sus resultados trimestrales por primera vez en sus 33 años de historia sin Jensen Huang al mando ni en la llamada con analistas. Su cofundador y director ejecutivo de toda la vida dejó la empresa cinco días antes, recordó Tom's Hardware. Las cifras volvieron a marcar récord, con una demanda por sus aceleradores de IA que no da señales de frenarse.
La empresa informó ingresos por 115.800 millones de dólares en el tercer trimestre de su año fiscal 2027. Su plataforma más reciente, Vera Rubin, aportó cerca de 20.000 millones, y los compromisos de suministro subieron a 390.000 millones.
"El impulso es real"
"Nuestro impulso es real. NVIDIA es un líder tecnológico excepcional, impulsado por la innovación incansable de nuestra gente", dijo Colette Kress, directora ejecutiva interina y directora financiera de Nvidia. "Vera Rubin tuvo un comienzo explosivo, nuestra hoja de ruta va según lo previsto y nuestra ambición nunca ha sido mayor".
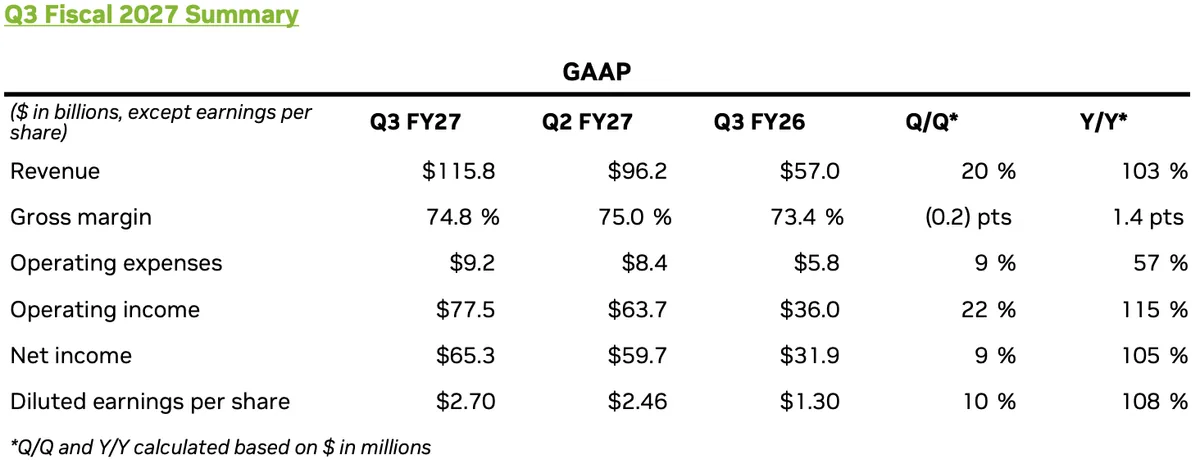
En el tercer trimestre del año fiscal 2027, que terminó el 25 de octubre de 2026, Nvidia registró ingresos por 115.844 millones de dólares, 20% más que el trimestre anterior y 103% más que un año antes. La utilidad neta llegó a 65.287 millones, un alza de 105% frente al mismo trimestre del año pasado, y el margen bruto fue de 74,8%.
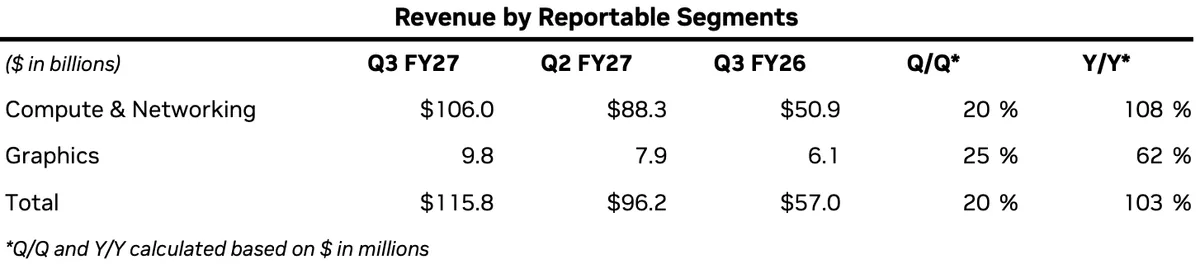
| Segmento | Ingresos | Contra el trimestre anterior | Contra un año antes |
|---|---|---|---|
| Computación y Redes | 106.000 millones de dólares | +20% | +108% |
| Gráficos | 9.800 millones de dólares | +25% | +62% |
¿De dónde salen los ingresos de Nvidia?
Como se esperaba, el negocio de centros de datos explicó la mayor parte del trimestre. Generó 107.600 millones de dólares, cerca del 93% de las ventas de la compañía, con un alza de 21% frente al trimestre anterior y de 110% en un año.
Los clientes de hiperescala aportaron 60.100 millones, 23% más que el trimestre anterior y 71% más que un año antes. Las ventas a nubes de IA, industria y empresas llegaron a 47.500 millones, con alzas de 18% en el trimestre y de 195% en un año. Los hiperescaladores siguen siendo la mayor categoría de clientes de Nvidia, pero la demanda de proveedores de nube de IA, compañías industriales y empresas crece bastante más rápido en la comparación anual.
Los ingresos de computación en el borde (edge computing) llegaron a 8.200 millones, 14% más que el trimestre anterior y 42% más que un año antes.
Vera Rubin, la rampa más rápida de su historia
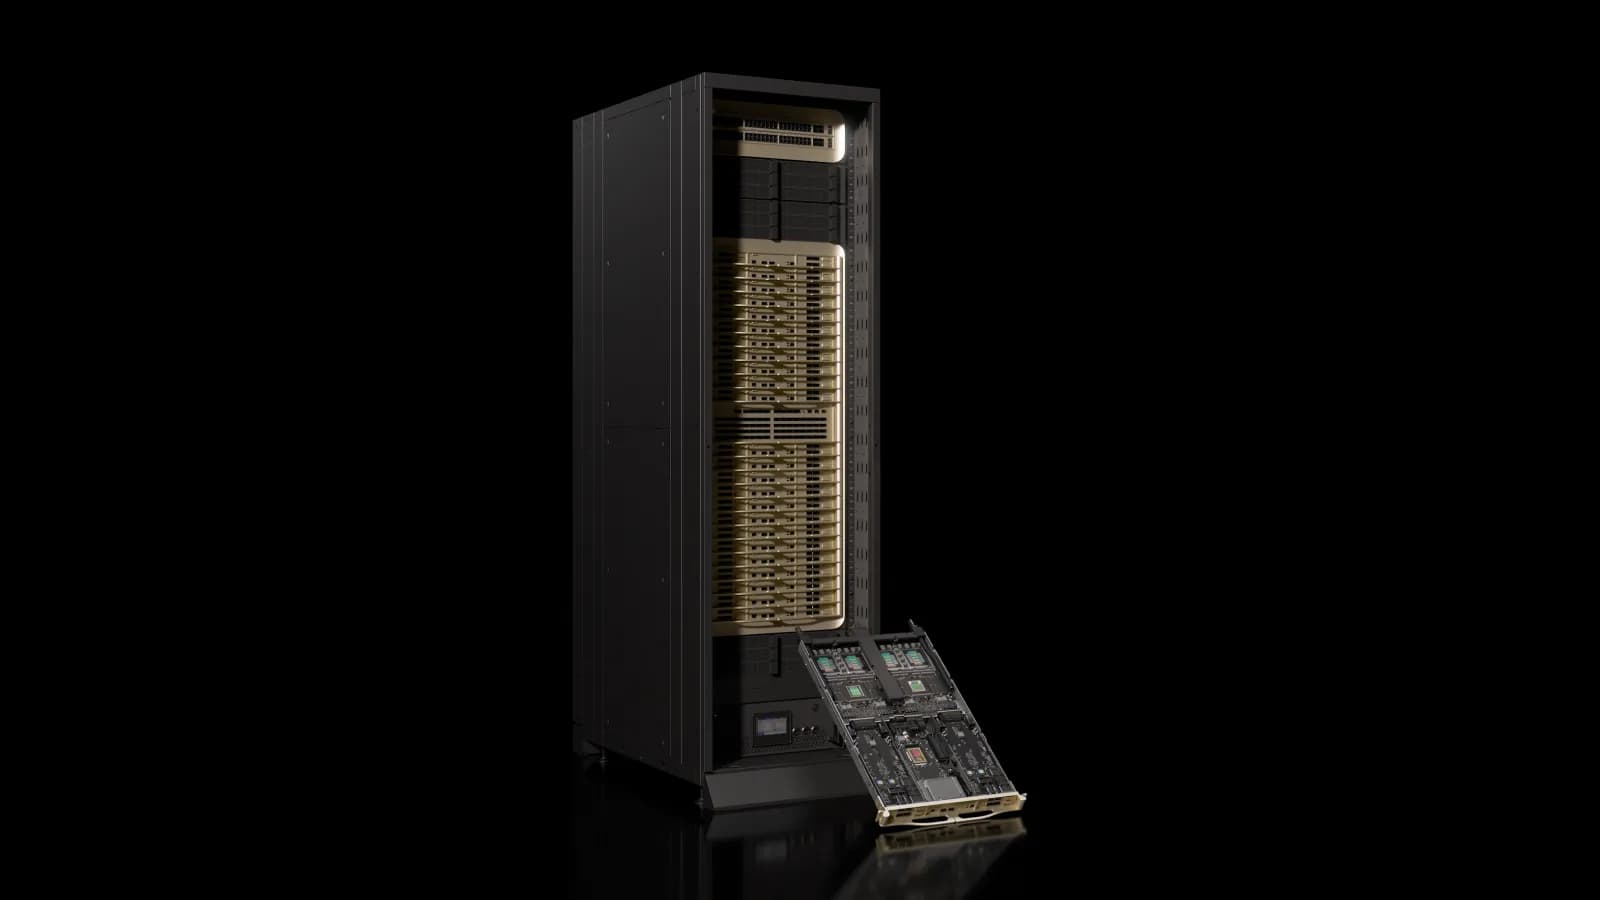
Uno de los principales motores del crecimiento fue la plataforma Vera Rubin, que generó cerca de 20.000 millones de dólares en su primer trimestre de envíos de producción. Nvidia la describió como la rampa de producto más rápida de su historia. La empresa también informó una fuerte demanda por las CPU Vera vendidas por separado y un crecimiento sostenido de las ventas de Blackwell Ultra.
Según Nvidia, sus socios de hiperescala pusieron en producción los sistemas Vera Rubin en cerca de un mes, el doble de rápido que con la generación anterior, Grace Blackwell.
"Vera Rubin tuvo un comienzo extraordinario. En su primer trimestre de envíos de producción, la plataforma Rubin generó casi 20.000 millones de dólares en ingresos, lo que la convierte en la rampa de producto más rápida en la historia de Nvidia", dijo Kress. "Seguimos viendo una demanda muy fuerte por Vera y esperamos que los ingresos totales de CPU se dupliquen con creces en el año fiscal 2028".
Compromisos de suministro por 390.000 millones
Para sostener el crecimiento esperado de su negocio de infraestructura de IA, Nvidia aumentó con fuerza sus obligaciones de compra a largo plazo. Sus compromisos de suministro y capacidad llegaron a 390.000 millones de dólares al cierre del tercer trimestre del año fiscal 2027, frente a 279.000 millones tres meses antes y 119.000 millones al cierre del primer trimestre. La empresa atribuyó el último aumento sobre todo a acuerdos plurianuales de compra de memoria.
Nvidia espera cumplir 69.000 millones de esos compromisos en lo que queda del año fiscal 2027, que termina a fines de enero. Después vienen 203.000 millones en el año fiscal 2028, 92.000 millones en el 2029 y otros 26.000 millones programados para el 2030 en adelante. Tom's Hardware anota que, como las compras de 2028 superarán los 200.000 millones, lo esperable es que las de 2030 terminen siendo mayores que lo comprometido hoy.
Los compromisos buscan asegurar que los proveedores fabriquen suficientes procesadores avanzados, memoria, sustratos y componentes de empaquetado. A sus acuerdos vigentes con socios como TSMC, Micron, Samsung y SK hynix, Nvidia sumó el miércoles nuevas alianzas con Samsung Electro-Mechanics y Kinsus para sustratos, y con SPIL para empaquetado avanzado. También informó acuerdos con Amkor, Ibiden, KYEC y Unimicron.
En la llamada con analistas, Kress dijo que la demanda por los productos de Nvidia sigue superando la oferta disponible, y que por eso la empresa trabaja con sus socios de fabricación para ampliar la capacidad. También indicó que Nvidia podría entregar a sus proveedores prepagos u otra ayuda financiera para acelerar esa expansión.
La compañía subió su pronóstico de crecimiento de ingresos para el año fiscal 2028 desde cerca de 70% a 75%, por una demanda más fuerte y por la capacidad de fabricación adicional que espera asegurar.
Además de los compromisos de suministro, Nvidia informó acuerdos por 32.000 millones de dólares con proveedores de neocloud, que le permiten ganar con la venta de hardware y participar de los ingresos por arriendo de nube sobre un mínimo garantizado. Su exposición financiera máxima por distintas garantías llegó a 118.000 millones. De esa cifra, 105.000 millones corresponden a respaldo crediticio para el campus de centros de datos de IA PORTS-Pike, en Ohio, que atenderá a OpenAI con contratos de arriendo a 20 años.
En total, los compromisos de Nvidia sumaban 540.000 millones de dólares a comienzos del cuarto trimestre.
¿Por qué baja el margen y qué pasará con los precios?
Hoy Nvidia absorbe los mayores costos de componentes y fabricación para cumplir las órdenes de compra vigentes y mantener los precios ya acordados con sus clientes. Por eso espera que su margen bruto GAAP baje de 74,8% en el tercer trimestre a entre 71% y 72% en el cuarto, que considera el punto más bajo del ciclo actual.
La empresa planea aplicar precios revisados en el año fiscal 2028 para compensar el alza de los costos de suministro, y espera que el margen bruto se recupere a entre 72% y 73% el próximo año fiscal. No informó de cuánto serán los ajustes ni qué productos afectarán.
"Lo pensamos en términos de nuestros precios y de partes de eso, y muchos de los costos fueron cosas que absorbimos en esas cifras que incluimos", dijo Kress. "Lo que entregamos aquí para el cuarto trimestre es nuestro piso. Si recuerdan, ese fue nuestro piso mientras cumplíamos muchas de las distintas órdenes de compra que ya habíamos recibido de nuestros clientes, y solo queríamos asegurarnos de que eso se mantuviera firme mientras pasábamos a nuevos precios, mientras entrábamos al nuevo año".
Kress esquivó en buena medida la pregunta sobre los aceleradores de IA a medida y su posible efecto en el poder de fijación de precios de Nvidia. Un analista preguntó si Nvidia aceptaría márgenes más bajos para proteger su participación de mercado frente a los aceleradores propios de los hiperescaladores. La directora ejecutiva interina no respondió directamente si la competencia del silicio a medida podría debilitar la posición de la empresa.
Nvidia espera 130.000 millones en el cuarto trimestre
Para el cuarto trimestre del año fiscal 2027, Nvidia proyecta ingresos de cerca de 130.000 millones de dólares, con un margen de más o menos 3%. Sería un alza de cerca de 12% frente al tercer trimestre. La empresa espera un margen bruto GAAP de entre 71% y 72% y gastos operativos GAAP de cerca de 11.000 millones en el período.
El pronóstico excluye los ingresos de computación para centros de datos en China y considera una semana adicional en el trimestre. Aunque Nvidia espera que su margen bruto caiga durante la transición a Vera Rubin, Kress dijo que la empresa prevé una recuperación a entre 72% y 73% en el año fiscal 2028.